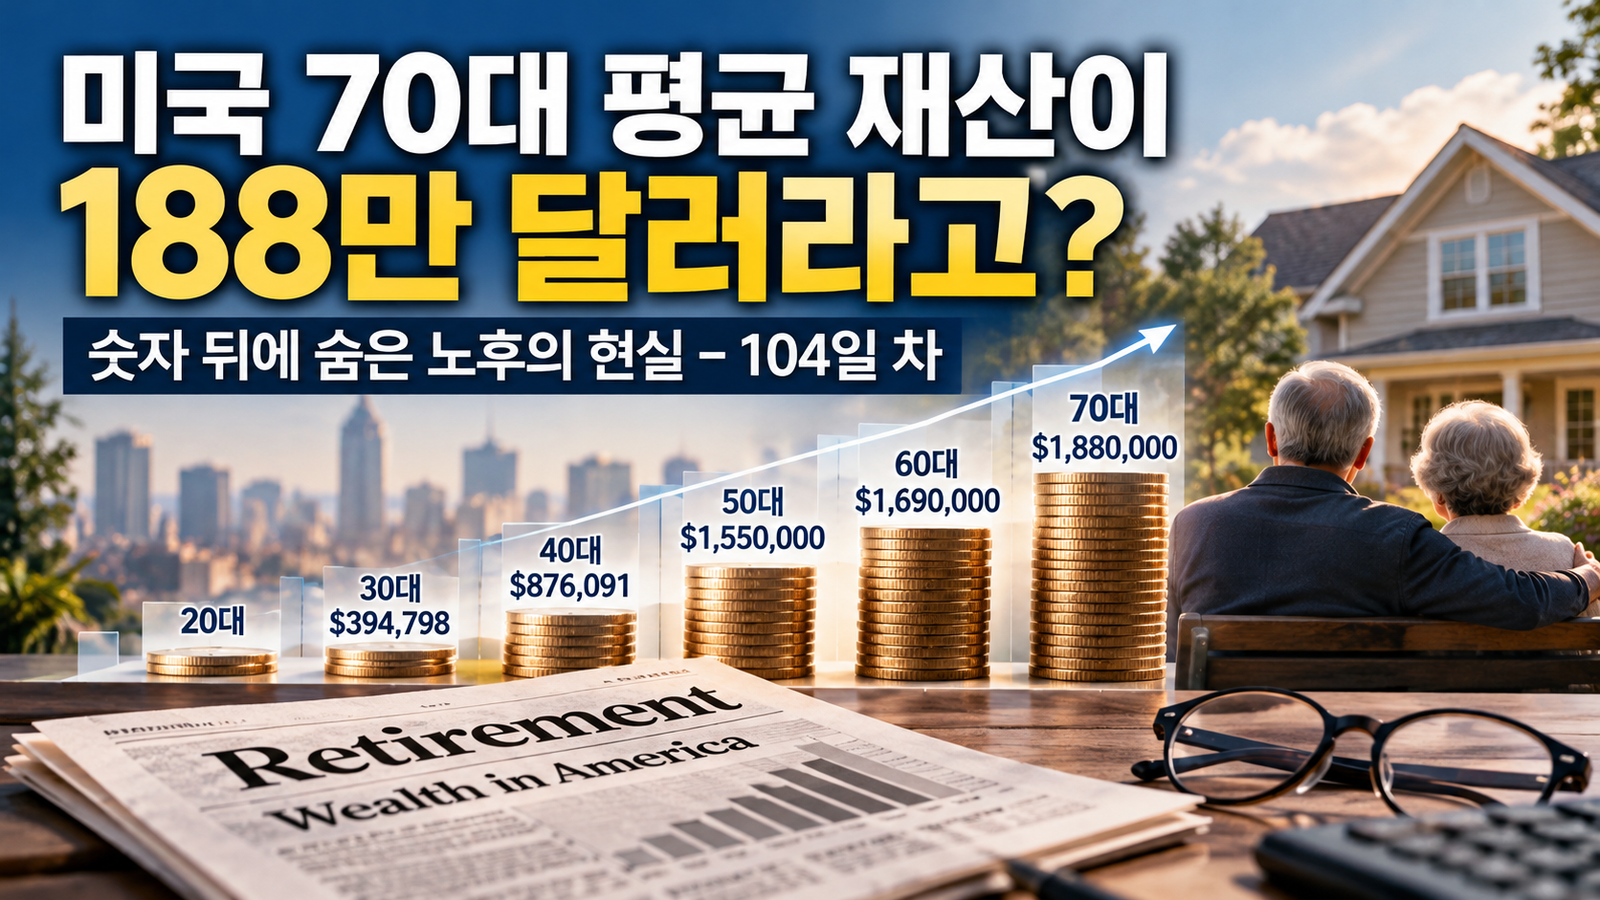
미국 70대 평균 순자산이 188만 달러라는 신문 기사를 읽고, 그 숫자가 실제 노후생활을 얼마나 잘 보여주는지 궁금해졌다.
어제는 골프 라운딩을 마치고 들은 이야기가 궁금해 미국 은퇴자들의 연금과 은퇴소득에 관한 자료를 찾아보았다.
소셜시큐리티 외에도 부부가 매달 1만 달러 정도를 받는 사람들이 대부분이라는 이야기가 과연 사실인지 확인해 보고 싶었기 때문이다.
그런데 오늘은 신문을 읽다가 또 다른 숫자에 눈길이 멈췄다.
“연령별 자산 형성 규모 달라 — 70대가 가장 많고 20대 가장 적어.”
기사에는 미국인의 연령대별 순자산이 정리되어 있었다.
그중에서도 70대의 평균 순자산이 약 188만 달러라는 숫자가 눈에 들어왔다.
188만 달러라니.
우리 돈으로 환산하지 않더라도 상당한 금액이다.
어제 은퇴자들의 소득을 알아보면서 느꼈던 궁금증이 다시 생겼다.
미국에서 나이가 들어 은퇴할 즈음이면 정말 그 정도의 재산을 모으는 것이 일반적인 일일까?
미국 70대 평균 순자산 188만 달러라는 숫자의 함정
기사를 읽다가 평균 순자산 바로 옆에 있는 중간값을 보았다.
70대의 평균 순자산은 약 188만 달러인데, 중간값은 약 42만 달러 수준이었다.
두 숫자의 차이가 무려 네 배가 넘는다.
왜 이런 차이가 생길까?
평균은 전체 재산을 모두 더해 사람 수로 나눈 값이다. 재산이 아주 많은 사람이 일부 포함되면 평균은 크게 올라간다.
반면 중간값은 재산이 적은 순서부터 많은 순서까지 나열했을 때 가운데에 있는 값이다.
가령 다섯 가구의 순자산이 각각 10만 달러, 20만 달러, 30만 달러, 40만 달러, 400만 달러라고 해 보자.
이 다섯 가구의 평균 순자산은 100만 달러다.
하지만 중간값은 30만 달러다.
“이 동네 가구의 평균 재산은 100만 달러”라고 말하면 대부분의 가구가 백만장자인 것처럼 느껴질 수 있다.
실제로는 다섯 가구 중 네 가구가 40만 달러 이하의 순자산을 가지고 있다.
오늘 신문에서 본 숫자도 이런 차이를 생각하며 읽어야 한다.
평균이 틀린 숫자는 아니다.
다만 평균이 언제나 보통 사람의 모습을 보여주는 것도 아니다.
미국 연방준비제도의 최신 자료를 찾아보니
신문 기사에 나온 수치가 궁금해 미국 연방준비제도(Federal Reserve)의 자료도 찾아보았다.
마침 2026년 10월 9일, 2025년 가계금융조사(Survey of Consumer Finances) 결과가 새롭게 발표되어 있었다.
이 조사는 미국 가구의 소득과 재산, 부채 등을 살펴보는 대표적인 조사다.
최신 발표에 따르면 미국 전체 가구의 평균 순자산은 약 124만 달러였다.
그런데 중간값은 약 21만 5,900달러였다.
평균과 중간값의 차이가 다섯 배를 넘는다.
이 숫자만 보아도 미국의 자산이 모든 가구에 고르게 분포되어 있지 않다는 사실을 짐작할 수 있다.
물론 124만 달러와 21만 5,900달러는 미국 전체 가구를 대상으로 한 수치다. 신문에 나온 70대만의 숫자와 직접 비교해서는 안 된다.
또 조사 연도와 연령 구분이 다르면 금액도 달라질 수 있다.
그럼에도 한 가지 사실은 분명했다.
미국 가구의 평균 순자산이 백만 달러를 넘는다고 해서, 보통의 미국 가구가 백만 달러 이상의 재산을 가지고 있다는 뜻은 아니었다.
신문의 숫자를 읽을 때 평균과 중간값을 함께 보아야 하는 이유다.
집이 있느냐 없느냐가 만드는 차이
신문 기사의 또 다른 내용은 주택 소유 여부에 관한 것이었다.
특히 30대의 자산 형성에서 집을 소유했느냐가 큰 차이를 만든다는 설명이 눈에 들어왔다.
생각해 보면 당연한 이야기처럼 들린다.
미국에서 집은 단순히 사는 공간이 아니라 많은 가구가 오랜 기간에 걸쳐 형성하는 중요한 자산이기 때문이다.
집을 소유한 사람은 시간이 지나면서 모기지 원금을 갚아 나갈 수 있다. 주택 가격이 오른다면 자산 가치도 함께 증가할 수 있다.
반면 집을 소유하지 않은 사람은 같은 기간 임대료를 지출하면서 별도로 자산을 모아야 한다.
물론 집을 산다고 누구나 재산이 늘어나는 것은 아니다.
주택 가격이 떨어질 수도 있고, 재산세와 보험료, 수리비도 계속 들어간다. 대출이 많다면 집값이 높아도 실제 순자산은 생각보다 적을 수 있다.
그렇지만 주택 소유 여부가 장기적인 자산 형성에 영향을 미친다는 점은 쉽게 이해할 수 있었다.
최신 연방준비제도 조사에서도 미국 가구의 주택 소유율은 약 66%였고, 집을 소유한 가구의 주택 순자산 중간값은 23만 달러였다.
여기서 주택 순자산이란 집의 가치에서 그 집에 걸린 대출을 뺀 금액이다.
이 숫자를 보면서 또 하나의 질문이 생겼다.
집값이 올라 순자산이 늘어났다고 해서 그만큼 노후생활이 편안해지는 것일까?
재산이 많아도 생활비는 부족할 수 있다
가령 오래전에 구입한 집이 지금은 100만 달러가 되었다고 해 보자.
모기지를 모두 갚았다면 그 집은 상당한 순자산이다.
하지만 그 집에 계속 살고 있는 동안에는 집값이 올랐다고 해서 매달 통장에 돈이 들어오는 것은 아니다.
재산세와 보험료, 유지보수 비용은 계속 나간다.
은퇴 후 일정한 소득이 없다면 값비싼 집을 가지고 있어도 생활비가 빠듯할 수 있다.
반대로 집을 소유하지 않았더라도 안정적인 연금과 충분한 금융자산이 있다면 생활비 걱정이 상대적으로 적을 수도 있다.
그래서 은퇴생활을 생각할 때는 자산과 소득을 구분해야 한다.
순자산은 내가 가진 것에서 빚을 뺀 금액이고, 현금흐름은 실제로 들어오고 나가는 돈의 흐름이다.
둘 다 중요하지만 같은 것은 아니다.
어제는 미국 은퇴자들의 월 소득이 궁금했다.
오늘은 미국인들의 순자산이 궁금해졌다.
이틀 동안 서로 다른 자료를 살펴보면서 오히려 두 가지를 함께 보아야 한다는 생각이 들었다.
재산이 얼마나 있는지뿐 아니라, 그 재산과 소득으로 매달의 생활을 얼마나 안정적으로 유지할 수 있는지가 중요하기 때문이다.
숫자는 사실이지만, 숫자가 전부는 아니다
신문 기사를 읽기 전에는 70대 평균 순자산이 188만 달러라는 말을 들으면 미국의 은퇴자들이 상당히 부유하다고 생각했을지도 모르겠다.
하지만 중간값을 함께 보니 같은 숫자가 다르게 보였다.
또 순자산에 주택 가치가 포함된다는 사실을 생각하니, 재산이 많다는 것과 생활비에 여유가 있다는 것이 반드시 같은 뜻은 아니라는 점도 분명해졌다.
그렇다고 자산 통계가 쓸모없다는 이야기는 아니다.
오히려 숫자를 제대로 읽으면 내가 막연하게 생각했던 현실을 조금 더 정확히 이해할 수 있다.
다만 숫자 하나만 떼어 놓고 결론을 내리는 일은 조심해야겠다.
어제 골프장에서 들은 월 1만 달러 은퇴소득 이야기나 오늘 신문에서 본 평균 188만 달러 순자산 이야기 모두 마찬가지다.
누군가에게는 실제로 해당하는 이야기일 것이다.
하지만 그 숫자가 곧 대부분의 미국인이 살아가는 모습은 아닐 수 있다.
오늘 신문 기사를 읽으면서 새삼 느낀 것은, 큰 숫자에 놀라기 전에 그 숫자가 무엇을 의미하는지 먼저 살펴봐야 한다는 점이다.
그리고 은퇴를 생각하는 내게는 평균 재산이 얼마인지보다 조금 더 현실적인 질문이 남는다.
지금 가지고 있는 자산은 어떤 형태로 되어 있는가.
그 자산이 앞으로의 생활비를 얼마나 감당해 줄 수 있는가.
예상하지 못한 지출이 생겼을 때 버틸 여유는 있는가.
이런 질문들이야말로 노후를 준비하는 사람에게 실제로 필요한 질문일 것이다.
104일 차인 오늘은 신문에서 본 숫자 하나가 자산과 소득, 그리고 현금흐름의 차이를 다시 생각하게 만들었다.
남들의 평균 재산이 얼마인지 아는 것도 흥미롭지만, 결국 내가 알아야 할 것은 내 노후를 지탱할 수 있는 경제적 기반이 얼마나 튼튼한가 하는 문제일 것이다.
참고 자료
- 미국 연방준비제도(Federal Reserve), 2025 Survey of Consumer Finances (2026년 10월 발표)
https://www.federalreserve.gov/econres/scfindex.htm - 미국 연방준비제도, 2025 Survey of Consumer Finances 발표 자료
https://www.federalreserve.gov/newsevents/pressreleases/other20261009a.htm - 고미주뉴스, 2026년 10월 23일~29일자, 「연령별 자산 형성 규모 달라」 및 후속 기사 (사용자가 제공한 신문 지면)