오늘 한국어 신문에서 미국 직장 건강보험료에 관한 기사를 읽었다.
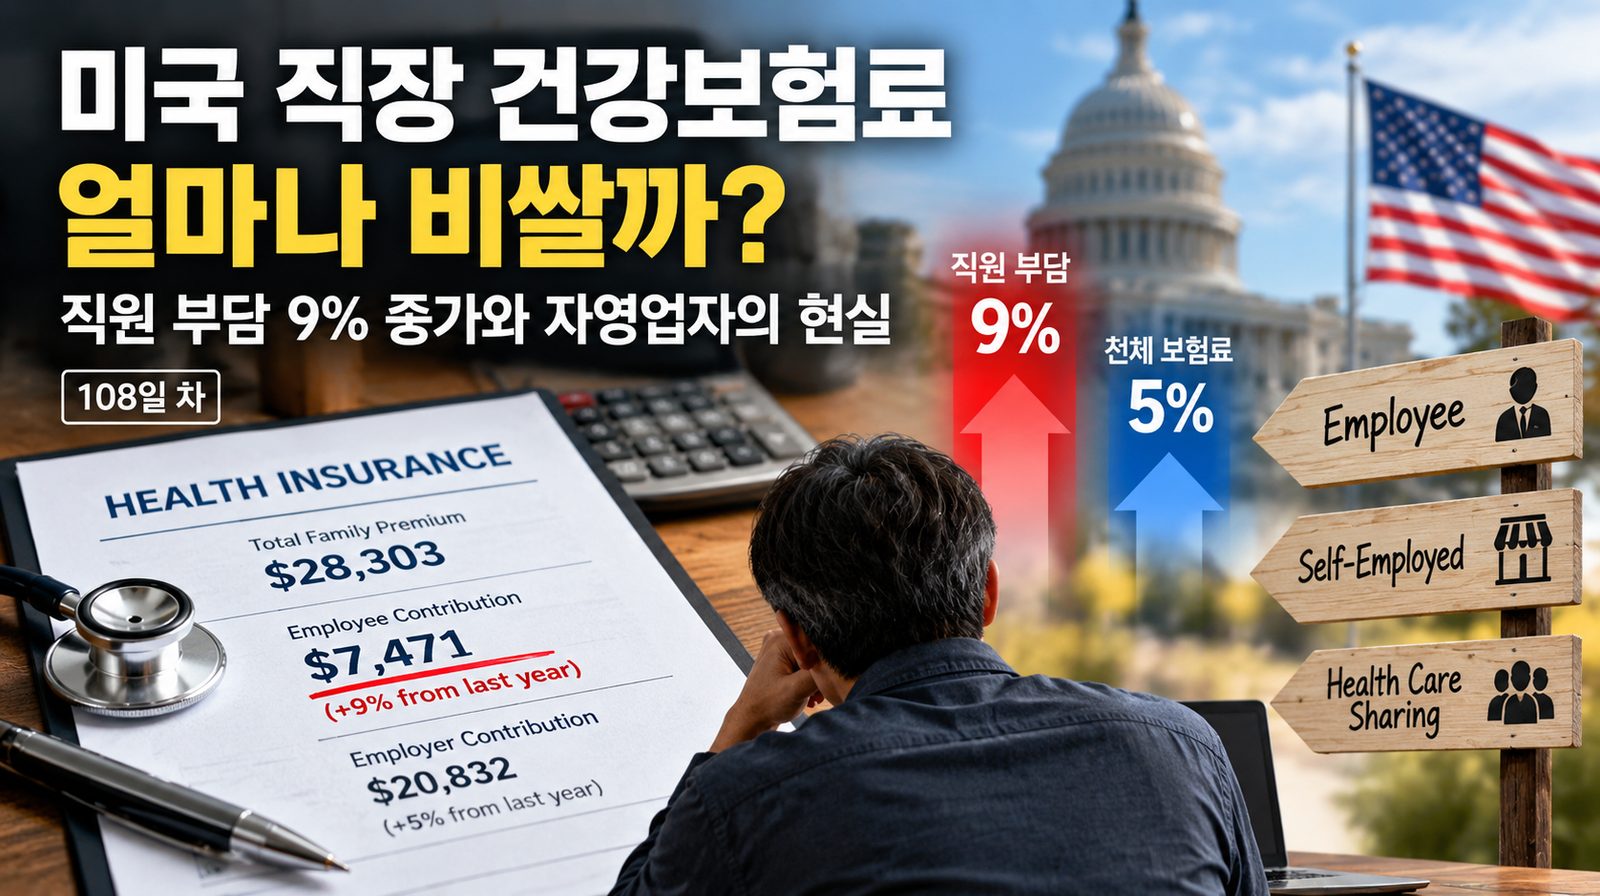
직장에서 제공하는 가족 건강보험의 연평균 보험료가 28,303달러에 달하고, 그중 직원이 직접 부담하는 금액은 7,471달러라는 내용이었다.
그런데 내 눈길을 끈 것은 보험료의 액수보다 인상률이었다.
전체 건강보험료가 전년보다 5% 오른 반면, 직원이 부담하는 보험료는 9%나 증가했다는 것이다.
보험료가 오르는 것도 부담스러운데, 직원이 직접 내는 돈은 그보다 더 빠르게 늘어나고 있었다.
이 기사를 읽으면서 예전 주재원 시절과 지금의 내 처지가 떠올랐다.
미국 직장 건강보험료, 직원 부담은 얼마나 늘었을까?
미국 의료정책 연구기관 KFF가 발표한 2026년 조사에 따르면, 직장에서 제공하는 가족 건강보험의 연평균 보험료는 28,303달러다.
이 가운데 직원이 직접 부담하는 금액은 7,471달러다. 한 달로 계산하면 약 623달러다.
나머지 약 20,832달러는 회사가 부담한다.
직원에게는 적지 않은 금액이지만, 회사가 부담하는 보험료를 생각하면 직장 건강보험이 얼마나 큰 복리후생인지 알 수 있다.
그런데 올해 직원 부담액은 지난해 6,850달러에서 7,471달러로 늘었다.
1년 사이 621달러가 증가한 것이다.
전체 가족 건강보험료 상승률은 5%였지만, 직원 부담액의 상승률은 약 9%였다.
물론 이 숫자만으로 모든 회사가 의료비 상승 부담을 직원에게 떠넘기고 있다고 단정할 수는 없다.
하지만 직원들이 직접 부담하는 보험료가 전체 보험료보다 더 빠르게 늘었다는 사실만큼은 분명하다.
회사에서 건강보험을 제공해 준다는 것은 큰 혜택이다.
그런데 그 혜택을 받는 직원들조차 매년 늘어나는 보험료 때문에 마음이 편하지만은 않을 것 같다.
주재원 시절에는 건강보험료를 걱정하지 않았다
신문을 읽으면서 문득 예전 주재원 시절이 생각났다.
내 기억이 맞는다면 당시에는 회사가 건강보험료를 전액 부담해 주었다.
그래서인지 그때는 건강보험료가 얼마나 비싼지 크게 신경 쓰지 않았다.
건강보험은 회사에서 제공해 주는 당연한 혜택처럼 느껴졌던 것 같다.
물론 병원에 가면 보험 조건에 따라 별도의 비용이 발생할 수 있었겠지만, 적어도 매달 보험료를 어떻게 마련할지 걱정했던 기억은 없다.
지금 생각해 보면 상당히 큰 혜택을 받고 있었던 셈이다.
그런데 사람은 자신이 누리고 있는 혜택이 얼마나 큰지, 그것이 사라지고 나서야 깨닫는 경우가 있다.
내게 직장 건강보험이 그랬다.
자영업자가 되고 나니 건강보험이 다르게 보인다
지금 나는 미국에서 작은 사업체를 운영하는 자영업자다.
직장을 다니던 때와 가장 크게 달라진 점 중 하나가 건강보험이다.
이제는 회사가 건강보험료를 대신 부담해 주지 않는다.
그렇다고 내 사업체에서 나 자신은 물론 직원들에게까지 직장 건강보험을 제공하기도 쉽지 않다.
작은 사업체를 운영하다 보면 직원 급여와 임대료, 각종 운영비만으로도 부담이 크다.
여기에 직원들의 건강보험료까지 지원하려면 상당한 추가 비용이 필요하다.
물론 모든 자영업자가 같은 처지는 아닐 것이다. 건강보험을 제공하는 작은 사업체도 있다.
하지만 나처럼 영세한 사업체를 운영하는 사람에게는 건강보험을 직원 복리후생으로 제공한다는 것이 마음처럼 쉬운 일이 아니다.
신문에서는 직원이 연간 7,471달러를 부담한다고 걱정한다.
충분히 걱정할 만한 금액이다.
그런데 내 입장에서는 그 숫자를 보면서 다른 생각도 든다.
직원이 7,471달러를 내는 동안 회사가 나머지 2만 달러 이상을 부담해 준다는 사실이다.
직장인에게는 그 지원이 당연한 복리후생일 수 있다.
하지만 자영업자인 내게는 이제 누릴 수 없는 혜택이다.
직장 건강보험이 없다면 어떤 선택을 해야 할까?
직장 건강보험이 없는 사람도 건강보험은 필요하다.
문제는 비용이다.
보험료 부담이 크다 보니 상대적으로 저렴한 보험 상품을 알아보게 된다.
하지만 보험료가 낮다고 해서 반드시 유리한 것은 아니다.
디덕터블이 높거나 실제로 병원에 갔을 때 본인이 부담해야 하는 비용이 클 수도 있다.
건강보험 대신 기독교 의료비 나눔 기관(Health Care Sharing Ministry) 같은 대안을 알아보는 사람들도 있다.
회원들이 서로의 의료비를 나누어 부담하는 방식이다.
다만 이런 기관은 일반적인 건강보험과 다르다. 의료비 지원이 보험계약처럼 보장되는 것은 아니므로 가입 조건과 지원 제외 항목 등을 꼼꼼히 살펴봐야 한다.
결국 직장 건강보험이 없는 사람들은 비용과 보장 사이에서 어려운 선택을 해야 한다.
보험료를 많이 내자니 매달 부담이 크고, 보험료를 줄이자니 정작 아플 때 충분한 도움을 받지 못할까 걱정된다.
건강보험은 아플 때를 대비하려고 가입하는 것인데, 가입할 때부터 이렇게 많은 고민을 해야 한다는 것이 아이러니하다.
미국 건강보험의 문제는 보험료만이 아니다
이번 기사를 읽으면서 미국 건강보험 문제를 다시 생각하게 됐다.
직장 건강보험에 가입한 직원은 보험료가 오르는 것을 걱정한다.
회사는 직원들의 건강보험을 유지하기 위해 점점 더 많은 비용을 부담해야 한다.
그리고 나처럼 작은 사업체를 운영하는 사람들은 애초에 그런 혜택을 제공하거나 누릴 여력이 부족할 수 있다.
같은 미국에서 생활하지만 건강보험을 둘러싼 현실은 사람마다 다르다.
좋은 직장에 다니면서 회사의 지원을 받는 사람도 있고, 건강보험료를 대부분 스스로 감당해야 하는 사람도 있다.
건강보험의 혜택이 직장과 경제적 형편에 따라 크게 달라지는 것이다.
그래서 나는 이번 기사의 핵심이 단순히 직원 부담 보험료가 9% 올랐다는 데에만 있다고 생각하지 않는다.
의료비는 계속 오르는데, 그 부담을 감당할 수 있는 사람과 그렇지 못한 사람 사이의 차이가 크다는 사실이 더 마음에 걸린다.
마치며: 미국에서는 아프지 않는 것이 최선일까?
예전 주재원 시절에는 건강보험료를 크게 걱정하지 않았다.
회사가 부담해 주었기 때문이다.
지금은 자영업자로서 건강보험료가 얼마나 큰 비용인지 실감한다.
신문에서는 직장인들의 건강보험료 부담이 늘었다고 걱정한다.
그런데 나는 그들이 받는 회사의 지원마저 부럽게 느껴진다.
그렇다고 직원들에게 건강보험을 제공하지 못하는 현실이 마음 편한 것도 아니다.
생각해 보면 참 이상한 일이다.
아플 때를 대비하기 위해 건강보험이 필요한데, 건강보험료가 너무 부담스러워서 차라리 아프지 않기만을 바라게 된다.
물론 건강을 잘 관리한다고 해서 질병이나 사고를 모두 피할 수 있는 것은 아니다.
바로 그렇기 때문에 건강보험이 필요한 것일 텐데 말이다.
미국에서는 병원에 갈 일이 없도록 무조건 건강해야 한다는 말이 농담처럼 들리지 않는다.
건강하게 살자는 좋은 뜻이 아니라, 병원비가 걱정되니 제발 아프지 말자는 간절한 바람처럼 느껴지기 때문이다.
아프지 않는 것이 최선인 나라.
건강보험에 관한 신문 기사를 읽고 나니, 오늘은 그 말이 참 씁쓸하게 다가온다.
참고 자료
KFF, 2026 Employer Health Benefits Survey, 2026년 10월 22일.